Administrar um consultório ou uma clínica odontológica exige decisões que vão muito além do atendimento aos pacientes. Regime tributário, folha de pagamento, pró-labore, distribuição de lucros, emissão de notas fiscais e organização contábil interferem diretamente na rentabilidade da operação.
Um problema recorrente aparece quando o dentista escolhe a estrutura tributária apenas pela alíquota inicial ou mantém o mesmo enquadramento durante anos sem verificar se ele ainda corresponde à realidade do negócio. Crescimento do faturamento, contratação de profissionais, aumento da folha e entrada de novos sócios podem alterar completamente essa análise.
Em Belo Horizonte, existem ainda particularidades relacionadas ao ISSQN e às sociedades de profissionais liberais que precisam ser avaliadas conforme a estrutura adotada. Paralelamente, 2026 trouxe novas exigências relacionadas à Reforma Tributária e à tributação de lucros e dividendos.
Por isso, escolher uma contabilidade para dentistas em Belo Horizonte exige analisar não apenas preço ou facilidade de atendimento, mas a capacidade do escritório de compreender a operação odontológica, simular cenários e acompanhar mudanças fiscais que afetam o resultado da clínica.
O que uma contabilidade para dentistas em Belo Horizonte deve oferecer?
Uma contabilidade para dentistas em Belo Horizonte deve cuidar da escrituração contábil e fiscal, apuração de tributos, folha de pagamento, pró-labore e obrigações acessórias, mas o trabalho não deve terminar nessas rotinas.
O suporte especializado precisa avaliar o regime tributário, acompanhar o Fator R quando aplicável, orientar a distribuição de lucros e analisar as particularidades do ISSQN e da operação odontológica. O objetivo é manter a clínica regular e fornecer informações confiáveis para decisões financeiras e empresariais.
Esse acompanhamento se torna ainda mais relevante porque profissionais da saúde possuem características próprias de tributação e gestão. Entender como funciona a contabilidade para profissionais da saúde em Belo Horizonte ajuda a visualizar como essas variáveis se conectam na prática.
Por que a contabilidade de um dentista exige uma análise própria?
Uma clínica odontológica é uma empresa prestadora de serviços de saúde, mas sua estrutura pode variar bastante.
Há dentistas que trabalham sozinhos em consultório próprio, profissionais que dividem estrutura, clínicas com vários especialistas, estabelecimentos com funcionários administrativos e empresas que trabalham com dentistas parceiros ou prestadores.
Essas diferenças influenciam diretamente a contabilidade.
Uma clínica com recepcionistas, auxiliares e outros profissionais, por exemplo, possui uma estrutura de folha diferente de um dentista que atende sozinho. No Simples Nacional, essa diferença pode inclusive interferir no enquadramento tributário por causa do Fator R.
Além disso, faturamento não deve ser confundido com renda disponível do sócio. Antes de determinar quanto pode ser retirado da empresa, é necessário considerar despesas operacionais, impostos, remuneração pelo trabalho dos sócios e o lucro efetivamente apurado.
É exatamente nesse ponto que a escrituração contábil deixa de ser apenas uma obrigação e passa a cumprir uma função gerencial.
Como escolher uma contabilidade especializada para dentistas?
Antes de contratar um escritório contábil, o dentista pode avaliar critérios objetivos relacionados à capacidade técnica, ao acompanhamento tributário e à compreensão da rotina de clínicas e consultórios.
Conhecimento sobre tributação odontológica
Odontologia está entre as atividades que podem ser submetidas ao mecanismo do Fator R no Simples Nacional. Dependendo da relação entre folha de salários e receita bruta, a atividade pode ser tributada pelo Anexo III ou pelo Anexo V.
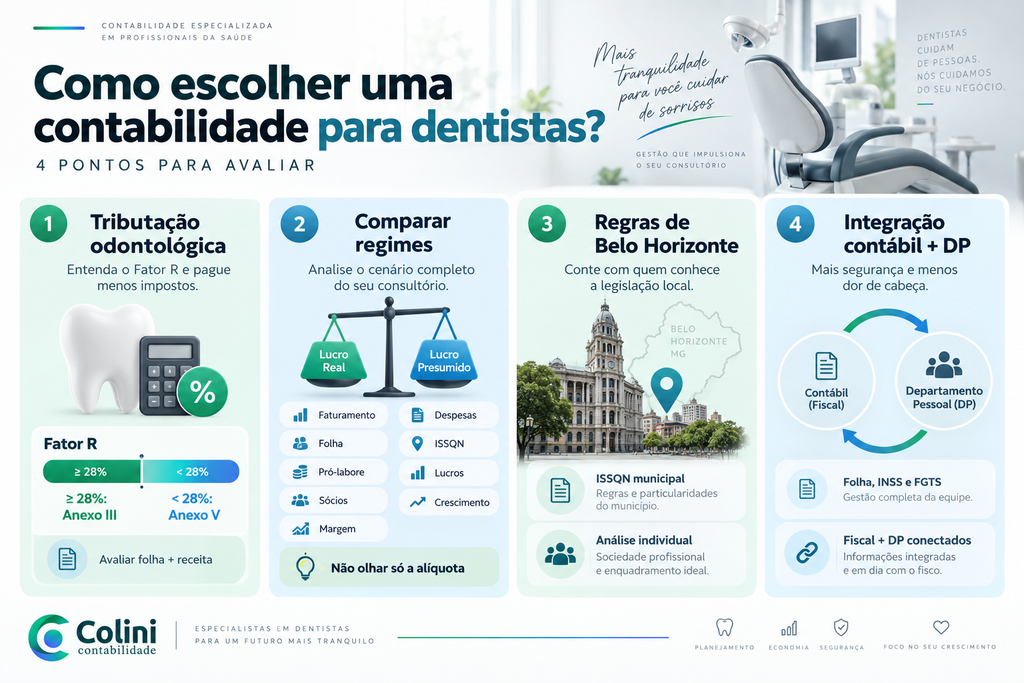
Para atividades sujeitas ao Fator R, quando a relação entre a folha considerada para o cálculo e a receita bruta dos 12 meses anteriores atinge pelo menos 28%, a tributação pode ocorrer pelo Anexo III. Abaixo desse percentual, aplica-se o Anexo V.
Por isso, a análise do Simples Nacional para prestadores de serviços não deve considerar apenas a alíquota inicial. Folha, pró-labore, faturamento acumulado e crescimento da clínica precisam ser avaliados em conjunto.
As regras do Simples Nacional e a aplicação do Fator R devem ser acompanhadas conforme a legislação vigente e as orientações oficiais da Receita Federal e do Portal do Simples Nacional.
Capacidade de comparar regimes tributários
Simples Nacional não é automaticamente o regime mais econômico para todo dentista.
Dependendo de faturamento, despesas, folha, margem e organização societária, é necessário comparar os cenários permitidos para a empresa.
Uma simulação adequada deve considerar:
- faturamento acumulado;
- folha de salários;
- pró-labore;
- número de sócios;
- margem do negócio;
- despesas da clínica;
- forma de contratação da equipe;
- ISSQN;
- distribuição de lucros;
- crescimento previsto para os próximos meses.
Comparar somente a alíquota nominal pode gerar uma conclusão equivocada, principalmente quando a clínica está crescendo ou possui uma estrutura relevante de folha de pagamento.
Domínio das regras municipais de Belo Horizonte
O ISSQN é um tributo municipal e determinadas estruturas de sociedades profissionais possuem tratamento específico em Belo Horizonte.
A Prefeitura de Belo Horizonte informa que, nas hipóteses previstas na legislação municipal, sociedades constituídas por profissionais de mesma habilitação, incluindo dentistas, podem estar submetidas a uma sistemática específica de recolhimento do ISSQN por profissional habilitado.
Isso não significa que toda clínica odontológica possa utilizar automaticamente esse modelo. Constituição societária, atividade efetivamente desenvolvida, responsabilidade pessoal dos profissionais e demais requisitos legais precisam ser analisados individualmente.
Integração entre contabilidade e departamento pessoal
Uma clínica com funcionários precisa controlar folha, INSS, FGTS, férias, admissões, desligamentos e demais eventos trabalhistas.
No caso das clínicas enquadradas no Simples Nacional e sujeitas ao Fator R, folha e pró-labore também podem interferir diretamente na tributação.
Isso torna inadequada uma gestão em que departamento pessoal e setor fiscal trabalhem de forma completamente desconectada.
Como funciona a contabilidade para dentistas na prática?
Um acompanhamento contábil estruturado pode ser dividido em etapas que ajudam a conectar tributação, organização financeira e operação da clínica.
- Mapear a operação da clínica
O primeiro passo é entender como o negócio funciona. É necessário identificar quais serviços são prestados, quem realiza os atendimentos, se existem funcionários ou profissionais parceiros, quantidade de sócios, faturamento mensal, principais custos, despesas fixas e estrutura de retirada dos sócios.
Sem esse diagnóstico, qualquer recomendação tributária tende a ficar incompleta. - Revisar o enquadramento tributário
A contabilidade deve confrontar a estrutura real da clínica com os regimes tributários disponíveis. No Simples Nacional, por exemplo, acompanhar apenas o valor do DAS não é suficiente. Para atividades odontológicas sujeitas ao Fator R, a relação entre folha e faturamento precisa ser monitorada periodicamente. - Organizar folha e pró-labore
Pró-labore e distribuição de lucros possuem naturezas diferentes. O primeiro remunera o trabalho exercido pelo sócio; o segundo decorre do resultado econômico apurado pela empresa.
Para aprofundar essa diferença, o conteúdo sobre pró-labore ou distribuição de lucros mostra como a forma de retirada interfere em tributos, previdência, caixa e segurança fiscal. - Registrar corretamente receitas e despesas
Movimentações bancárias, notas fiscais, compras, folha, despesas administrativas e retiradas dos sócios precisam chegar corretamente à contabilidade.
Esse processo permite elaborar demonstrativos coerentes com a situação econômica da clínica e separar resultado contábil de simples disponibilidade financeira. - Apurar e documentar o lucro
A escrituração sustenta uma distribuição de resultados mais bem fundamentada. Valores existentes na conta bancária da clínica não representam, por si só, lucro disponível para distribuição.
É necessário avaliar resultado contábil, obrigações pendentes, caixa necessário para manter a operação e as regras fiscais aplicáveis. - Revisar os números periodicamente
A estrutura adequada no começo do ano pode não continuar sendo a mesma alguns meses depois. Uma clínica que aumenta o faturamento, contrata profissionais, altera sua folha ou inclui novos sócios pode precisar de uma nova simulação.
Por isso, planejamento tributário deve ser entendido como acompanhamento contínuo e não como uma escolha realizada uma única vez.
Simples Nacional ou Lucro Presumido para dentistas?
Não existe uma resposta única. A comparação depende dos números e da estrutura de cada consultório ou clínica odontológica.
| Critério | Simples Nacional | Lucro Presumido |
| Forma de tributação | Recolhimento unificado conforme as regras do regime | Tributos federais calculados separadamente, além do ISSQN |
| Odontologia | Pode envolver Anexo III ou Anexo V conforme o Fator R | Não utiliza Fator R |
| Folha de pagamento | Pode interferir diretamente no Fator R | Não altera a base presumida de IRPJ e CSLL pela mesma sistemática |
| Complexidade operacional | Em geral, possui recolhimento mais centralizado | Exige apurações separadas de diferentes tributos |
| É automaticamente mais vantajoso? | Não | Não |
| Como decidir? | Depende de faturamento, folha, margem e estrutura | Depende de simulação tributária completa |
No Simples Nacional, o Anexo V possui uma estrutura de alíquotas diferente do Anexo III. Por isso, a proporção entre folha e faturamento pode produzir uma diferença relevante na carga tributária da clínica.
Entretanto, aumentar artificialmente o pró-labore apenas para atingir determinado percentual não deve ser tratado como uma estratégia automática. O aumento da remuneração também pode gerar repercussões previdenciárias e tributárias.
O correto é comparar o custo global da operação. Esse mesmo princípio deve orientar qualquer planejamento tributário para prestadores de serviços: olhar para o conjunto dos tributos, e não apenas para uma alíquota isolada.
Quais aspectos fiscais e contábeis exigem mais atenção?
Fator R
O Fator R considera a relação entre folha de salários e receita bruta dentro do período estabelecido pelas regras do Simples Nacional.
Para atividades sujeitas à sistemática, resultado igual ou superior a 28% pode direcionar a tributação ao Anexo III, enquanto resultado inferior ao percentual leva a atividade ao Anexo V.
Acompanhar esse indicador mensalmente é especialmente relevante para clínicas próximas do limite, porque alterações na folha, pró-labore ou faturamento podem mudar o enquadramento aplicável.
Pró-labore e distribuição de lucros
Esses dois conceitos não devem ser tratados como sinônimos.
O pró-labore remunera o trabalho exercido pelo sócio. A distribuição de lucros representa a destinação do resultado da empresa aos sócios, desde que exista base contábil e jurídica para isso.
Desde janeiro de 2026, a tributação de determinados pagamentos de lucros e dividendos também passou a exigir atenção adicional. A Receita Federal orienta sobre a retenção de IRRF sobre lucros e dividendos de acordo com as regras instituídas pela Lei nº 15.270/2025, inclusive quanto à escrituração, declaração e recolhimento pela pessoa jurídica pagadora.
Para clínicas com resultados elevados, portanto, a política de retiradas dos sócios exige organização contábil, acompanhamento dos valores distribuídos e análise das regras vigentes.
ISSQN em Belo Horizonte
Dentistas e clínicas precisam avaliar corretamente sua situação perante o município.
Como Belo Horizonte possui regra específica para determinadas sociedades de profissionais liberais, o contrato social e a forma real de prestação dos serviços precisam ser analisados antes de considerar que a clínica se enquadra nessa sistemática.
Uma alteração societária, entrada de profissionais com habilitações diferentes ou mudança na forma de prestação dos serviços pode exigir nova avaliação.
Emissão de documentos fiscais
Os dados registrados na nota fiscal devem refletir corretamente os serviços prestados e a configuração tributária da empresa.
Esse ponto ganhou uma camada adicional de atenção com a implementação da Reforma Tributária do Consumo e a introdução gradual da CBS e do IBS.
O que muda para clínicas odontológicas com a Reforma Tributária?
O ano de 2026 marca o início da fase de transição da Reforma Tributária do consumo, com a introdução dos novos tributos e a adaptação dos documentos fiscais e sistemas empresariais.
Segundo as informações oficiais sobre a Reforma Tributária do Consumo, a transição envolve CBS, IBS e a substituição gradual de tributos existentes ao longo dos próximos anos.
Para clínicas odontológicas, a mudança não deve ser analisada apenas sob a perspectiva do preenchimento da nota fiscal. Ela também pode interferir na formação de preços, aproveitamento de créditos, contratos, fluxo de caixa e escolha da estrutura tributária mais adequada.
O tema é detalhado no conteúdo sobre como reorganizar preços e margens em clínicas com a Reforma Tributária, especialmente para empresas que precisam avaliar a rentabilidade de procedimentos e contratos durante a transição.
Isso significa que a escolha de uma contabilidade especializada em dentistas precisa considerar não apenas as regras vigentes, mas também a preparação dos sistemas, documentos fiscais, precificação e projeções tributárias para os próximos exercícios.
Principais erros na contabilidade de clínicas odontológicas
1. Escolher o Simples Nacional apenas porque parece mais barato
O erro: considerar que o Simples Nacional sempre proporciona a menor carga tributária.
Impacto: a clínica pode permanecer durante meses em uma estrutura tributária menos eficiente.
Como evitar: comparar cenários utilizando faturamento real, folha, despesas, margem e projeções.
2. Ignorar o Fator R
O erro: não acompanhar a proporção entre folha e receita nas atividades submetidas à regra.
Impacto: falta de previsibilidade sobre a tributação e decisões inadequadas sobre remuneração ou contratação.
Como evitar: acompanhar o indicador de forma periódica e simular os efeitos antes de alterar folha ou pró-labore.
3. Misturar dinheiro da clínica com despesas pessoais
O erro: utilizar a conta empresarial para pagamentos particulares do dentista ou dos sócios.
Impacto: demonstrativos menos confiáveis, dificuldade de comprovar resultados e perda de qualidade na análise financeira.
Como evitar: separar contas bancárias e definir uma política clara de retiradas.
4. Retirar valores sem separar pró-labore e lucro
O erro: considerar que qualquer valor existente em caixa pode ser retirado como lucro.
Impacto: risco tributário e previdenciário, além de distorções nas demonstrações contábeis.
Como evitar: definir remuneração e distribuição com base na escrituração e no resultado efetivamente apurado.
5. Olhar somente para o faturamento
O erro: utilizar o crescimento da receita como único indicador de desempenho.
Impacto: uma clínica pode faturar mais e simultaneamente perder margem por aumento de folha, impostos, insumos e despesas operacionais.
Como evitar: acompanhar resultado, custos, folha, tributos, caixa e lucratividade.
6. Escolher o contador apenas pelo valor mensal
O erro: comparar escritórios somente pelo honorário.
Impacto: uma economia limitada na mensalidade pode ser acompanhada por falta de análise tributária ou gerencial em decisões de valor muito superior.
Como evitar: avaliar escopo, conhecimento técnico, qualidade do atendimento, integração das áreas e capacidade de acompanhar a operação.
Quais os benefícios de uma contabilidade especializada para dentistas?
A primeira vantagem é a segurança fiscal. Obrigações, impostos, folha e movimentações societárias passam a ser acompanhados dentro de uma rotina organizada.
A segunda está na eficiência tributária. Comparações fundamentadas ajudam a identificar quando determinado enquadramento deixou de fazer sentido ou quando mudanças na estrutura da clínica exigem uma nova análise.
Também existe um ganho na qualidade da gestão. Demonstrativos contábeis permitem visualizar se o crescimento das receitas está realmente produzindo maior resultado ou se custos, despesas e tributos estão consumindo a margem.
Outro benefício é a organização das retiradas dos sócios. Pró-labore e lucros podem ser tratados de acordo com sua natureza, reduzindo improvisações e aumentando a rastreabilidade das movimentações.
Por fim, uma estrutura contábil organizada facilita o crescimento. Contratar profissionais, abrir uma segunda unidade, receber um novo sócio ou realizar investimentos se torna mais seguro quando a decisão parte de números confiáveis.
Perguntas frequentes sobre contabilidade para dentistas em Belo Horizonte
1.Dentista pode optar pelo Simples Nacional?
Sim, desde que a empresa cumpra os requisitos legais do regime. Na atividade odontológica, é necessário observar também o Fator R, que pode determinar a tributação pelo Anexo III ou pelo Anexo V nas situações em que a regra é aplicável.
2.Qual é o melhor regime tributário para um dentista?
Não existe um regime universalmente melhor. A escolha depende de faturamento, folha, pró-labore, margem, estrutura societária, ISSQN e demais características da clínica. Uma simulação dos regimes aplicáveis é necessária para comparar o custo tributário total.
3.Dentista que possui CNPJ precisa definir pró-labore?
Quando o sócio exerce atividade na empresa, a remuneração pelo trabalho precisa ser tratada de acordo com as regras tributárias e previdenciárias aplicáveis. Pró-labore e distribuição de lucros possuem naturezas diferentes e devem ser contabilizados corretamente.
4.Todo valor retirado da clínica pode ser considerado lucro?
Não. O lucro decorre do resultado apurado pela empresa e precisa ter suporte contábil. Saldo bancário, faturamento recebido e caixa disponível não equivalem automaticamente a lucro passível de distribuição.
5.Dentistas pagam ISSQN em Belo Horizonte?
Serviços odontológicos estão sujeitos às regras municipais do ISSQN. Belo Horizonte também possui tratamento específico para determinadas sociedades de profissionais liberais, mas o enquadramento depende do atendimento aos requisitos previstos na legislação municipal.
6.A Reforma Tributária já exige atenção das clínicas odontológicas em 2026?
Sim. A transição do novo sistema tributário começou em 2026 e exige atenção a documentos fiscais, sistemas, precificação e planejamento. Os impactos devem ser avaliados de acordo com o regime tributário e a estrutura específica de cada clínica.
O que avaliar antes de contratar sua contabilidade
Escolher uma contabilidade para dentistas em Belo Horizonte significa avaliar se o escritório consegue compreender como a clínica gera receita, organiza sua equipe, recolhe tributos e remunera seus sócios.
O suporte adequado precisa integrar contabilidade, área fiscal e departamento pessoal. Também deve acompanhar o Fator R quando aplicável, comparar regimes tributários, orientar sobre ISSQN, manter uma escrituração confiável e acompanhar mudanças como a Reforma Tributária e as novas regras relacionadas à distribuição de lucros.
A pergunta, portanto, não deve ser apenas “quanto custa a contabilidade?”, mas também “quais decisões esse acompanhamento permitirá tomar com mais segurança?”.
Uma clínica que conhece seus números consegue avaliar contratações, reajustar preços, planejar investimentos, controlar despesas e estruturar seu crescimento com uma visão mais completa da operação.
Tenha suporte contábil para organizar e acompanhar sua clínica
A Colini Contabilidade atua em Belo Horizonte com serviços contábeis, fiscais e tributários e de departamento pessoal, oferecendo suporte para empresas que precisam organizar suas obrigações e tomar decisões com informações mais consistentes.
Para dentistas e clínicas odontológicas, esse acompanhamento pode auxiliar na análise do regime tributário, estruturação de folha e pró-labore, escrituração contábil, apuração de impostos, organização das retiradas dos sócios e preparação para mudanças fiscais que afetam a operação.
Em vez de tratar a contabilidade apenas como emissão de guias, a proposta é utilizar os dados contábeis e fiscais para compreender custos, resultados e os impactos tributários das decisões tomadas ao longo do crescimento da clínica.
Se sua clínica precisa revisar a estrutura tributária ou avaliar se o modelo atual continua adequado, fale com um especialista da Colini Contabilidade para analisar a operação e identificar os pontos que exigem atenção.