Uma sociedade de advocacia pode faturar bem e, ainda assim, enfrentar problemas com tributação, distribuição de lucros, fluxo de caixa ou enquadramento do ISSQN. Em muitos casos, a dificuldade não está na falta de clientes, mas na ausência de uma estrutura contábil capaz de acompanhar as particularidades do setor jurídico.
Advogados também precisam lidar com decisões que uma empresa de serviços comum nem sempre enfrenta da mesma forma: registro da sociedade perante a OAB, escolha entre sociedade unipessoal ou sociedade de advogados, regime tributário, contribuição previdenciária, pró-labore, distribuição de resultados e regras municipais de tributação.
Por isso, contratar uma contabilidade para advogados em Belo Horizonte não deveria se resumir a comparar mensalidades. O escritório contábil precisa conhecer a operação jurídica, interpretar corretamente os números e antecipar os efeitos fiscais de decisões societárias e financeiras.
Neste artigo, você verá o que analisar antes de contratar uma contabilidade, quais pontos tributários exigem mais atenção e como diferenciar um serviço operacional de um suporte realmente adequado a uma sociedade de advocacia.
Como escolher uma contabilidade para advogados em Belo Horizonte?
Uma boa contabilidade para advogados em Belo Horizonte deve compreender simultaneamente a estrutura societária da advocacia, os regimes tributários disponíveis, as regras municipais de ISSQN, a remuneração dos sócios e as obrigações contábeis, fiscais e trabalhistas do escritório.
Na prática, isso significa avaliar se a contabilidade consegue explicar por que determinado regime tributário foi escolhido, como os honorários são registrados, de que forma pró-labore e lucros devem ser tratados e quais alterações societárias exigem providências perante a OAB e os órgãos fiscais.
Também é recomendável verificar se o serviço inclui demonstrações contábeis, conciliação de contas, relatórios gerenciais, planejamento tributário e suporte para decisões. Esses elementos tornam a contabilidade útil não apenas para cumprir obrigações, mas também para gerir a banca.
As particularidades de uma empresa de serviços já exigem atenção a ISS, enquadramento tributário, retiradas dos sócios e emissão fiscal. O conteúdo sobre contabilidade para prestadores de serviço em Belo Horizonte ajuda a compreender essa base antes de analisar as especificidades da advocacia.
Por que um escritório de advocacia exige atenção contábil específica?
Uma sociedade de advocacia não possui exatamente a mesma estrutura jurídica de uma empresa comercial ou de uma prestadora de serviços convencional.
O Estatuto da Advocacia, instituído pela Lei nº 8.906/1994, estabelece que os advogados podem constituir sociedade de prestação de serviços de advocacia ou sociedade unipessoal de advocacia. A personalidade jurídica dessas estruturas é adquirida com o registro aprovado dos atos constitutivos no Conselho Seccional da OAB onde estiver localizada a sede.
Isso interfere diretamente na rotina contábil e societária.
Entre os pontos que merecem acompanhamento estão:
- constituição e alterações da sociedade;
- registro perante a OAB/MG;
- entrada ou saída de sócios;
- contratos de associação;
- abertura de filiais;
- regime tributário;
- ISSQN;
- pró-labore;
- distribuição de resultados;
- folha de pagamento;
- honorários contratados, faturados e recebidos;
- obrigações acessórias.
Essa combinação entre normas profissionais, tributação federal e legislação municipal torna recomendável contar com uma contabilidade habituada a empresas prestadoras de serviços e estruturas profissionais específicas.
Sociedade unipessoal ou sociedade de advogados: o que considerar?
Um advogado que atua sozinho pode constituir uma sociedade unipessoal de advocacia. Quando existem dois ou mais profissionais, é possível estruturar uma sociedade de advogados, observadas as regras profissionais aplicáveis.
A escolha deve considerar mais do que a quantidade de sócios.
Alguns fatores relevantes são:
- faturamento previsto;
- quantidade de profissionais;
- modelo de remuneração;
- contratos de associação;
- folha de pagamento;
- estrutura administrativa;
- despesas fixas;
- planos de expansão;
- perfil dos clientes;
- regime tributário.
O Estatuto da Advocacia também estabelece restrições próprias à composição e à natureza das sociedades, razão pela qual a estruturação não deve ser conduzida como uma simples abertura convencional de empresa.
Como funciona a contabilidade para advogados na prática?
A rotina começa pelo entendimento de como o escritório gera receita, remunera seus profissionais e mantém sua estrutura operacional.
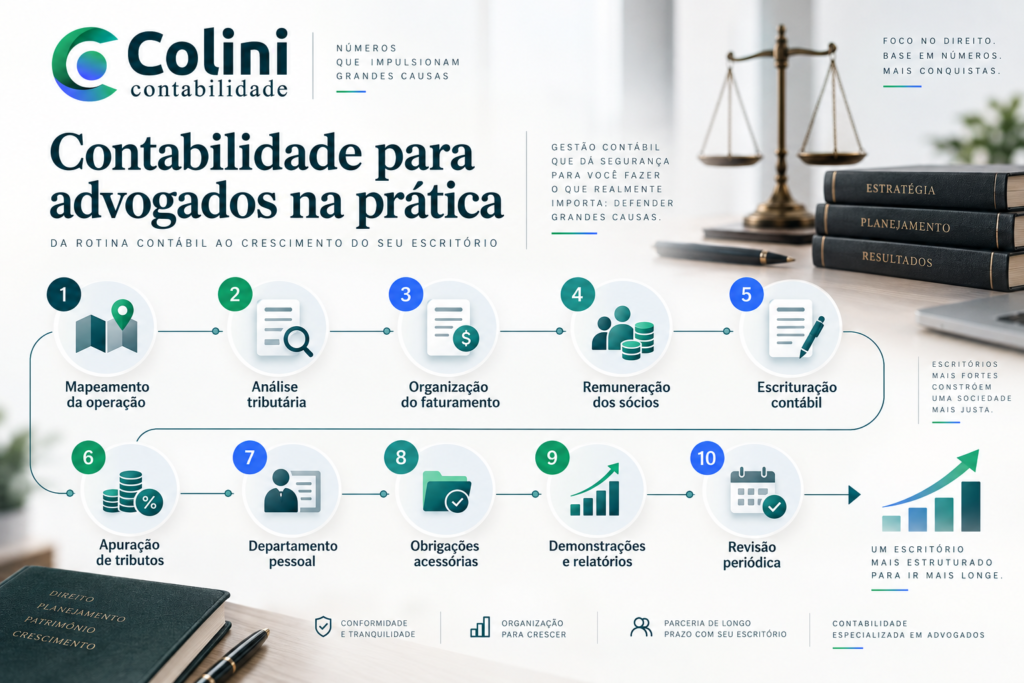
Um processo contábil bem organizado costuma seguir estas etapas:
- Mapeamento da operação: identificação de sócios, associados, empregados, fontes de receita, despesas e contratos.
- Análise tributária: comparação dos regimes disponíveis e cálculo da carga efetiva.
- Organização do faturamento: conferência de notas fiscais, honorários e demais receitas.
- Controle da remuneração dos sócios: tratamento adequado de pró-labore, lucros, reembolsos e outras retiradas.
- Escrituração contábil: registro de receitas, despesas, ativos, passivos e movimentações financeiras.
- Apuração de tributos: cálculo dos impostos conforme o enquadramento adotado.
- Departamento pessoal: folha, encargos, admissões, férias e rescisões, quando houver equipe contratada.
- Obrigações acessórias: envio das declarações exigidas pelos fiscos e demais órgãos.
- Demonstrações e relatórios: análise do resultado e da situação patrimonial.
- Revisão periódica: reavaliação do enquadramento conforme faturamento, estrutura e legislação se alteram.
Essa rotina precisa acompanhar a evolução da banca. Um escritório formado por um único advogado pode, em poucos anos, incorporar associados, funcionários administrativos, novos sócios e contratos empresariais de maior porte.
Simples Nacional para advogados: como funciona?
Sociedades de advocacia podem optar pelo Simples Nacional quando atendem às condições previstas na legislação.
A atividade advocatícia é tributada pelo Anexo IV. Isso gera uma diferença relevante em relação a diversas outras atividades de serviços: a Contribuição Previdenciária Patronal não integra o DAS do Anexo IV e precisa ser recolhida conforme a legislação previdenciária.
A própria Receita Federal inclui os serviços advocatícios entre as atividades sujeitas ao Anexo IV e esclarece que a CPP não está incluída no Documento de Arrecadação do Simples Nacional.
Por esse motivo, avaliar somente a alíquota exibida na tabela do Simples pode levar a uma comparação incompleta.
A análise precisa considerar:
- receita bruta acumulada;
- alíquota efetiva;
- folha de pagamento;
- pró-labore;
- contribuição previdenciária;
- ISSQN;
- demais custos da estrutura.
Uma revisão mais ampla desses fatores faz parte do planejamento tributário para prestadores de serviço, especialmente quando faturamento, folha ou estrutura societária mudam ao longo do exercício.
Advogados usam Fator R?
A advocacia possui enquadramento no Anexo IV do Simples Nacional. Portanto, o Fator R utilizado para determinar a tributação de determinadas atividades entre os Anexos III e V não define o anexo aplicável aos serviços advocatícios.
Esse detalhe evita um erro relativamente comum: aplicar a uma sociedade de advocacia uma estratégia tributária desenhada para consultorias, clínicas e outras atividades intelectuais enquadradas em anexos diferentes.
Lucro Presumido também deve entrar na comparação?
Sim. Dependendo do faturamento e da estrutura da sociedade, o Lucro Presumido pode ser comparado ao Simples Nacional.
Nesse regime, a análise costuma envolver separadamente:
- IRPJ;
- CSLL;
- PIS;
- Cofins;
- ISSQN;
- contribuições previdenciárias;
- folha de pagamento;
- pró-labore.
Isso não significa que o Lucro Presumido será necessariamente melhor ou pior. Uma simulação precisa comparar a carga efetiva das alternativas considerando também folha, estrutura administrativa, faturamento e características específicas da sociedade.
Para escritórios em crescimento, essa revisão deveria ocorrer periodicamente, e não somente na abertura da empresa. Um planejamento tributário estruturado permite comparar cenários antes que uma decisão fiscal afete todo o exercício.
Simples Nacional ou Lucro Presumido: comparação inicial
| Aspecto | Simples Nacional | Lucro Presumido |
| Tributação dos serviços advocatícios | Anexo IV | Tributos apurados separadamente |
| DAS | Centraliza parte dos tributos | Não existe guia única equivalente |
| Contribuição previdenciária patronal | Não integra o DAS do Anexo IV | Tratada segundo as regras previdenciárias aplicáveis |
| ISSQN | Deve observar o regime e a legislação municipal aplicável | Deve observar a legislação municipal e o enquadramento da sociedade |
| IRPJ e CSLL | Integrados à sistemática do Simples | Calculados conforme as regras do Lucro Presumido |
| Complexidade operacional | Em geral, mais simplificada | Exige apurações separadas |
| Melhor escolha | Depende dos números da sociedade | Depende dos números da sociedade |
A tabela serve como referência inicial. A escolha do regime exige simulação baseada nos dados efetivos do escritório.
Como funciona o ISSQN para sociedades de advogados em Belo Horizonte?
Esse é um dos pontos em que uma contabilidade com conhecimento da legislação municipal faz diferença.
Belo Horizonte possui tratamento específico para determinadas sociedades constituídas por profissionais liberais da mesma habilitação.
A Prefeitura de Belo Horizonte explica a sistemática das Sociedades de Profissionais Liberais. Entre as atividades abrangidas está a advocacia, desde que a sociedade atenda às condições previstas na legislação municipal.
Nessas situações, o ISSQN pode ser exigido mensalmente em relação aos profissionais habilitados que prestam serviços em nome da sociedade, observados os critérios legais.
Isso significa que não basta identificar que a atividade é advocacia e presumir automaticamente determinado tratamento tributário.
É necessário avaliar:
- estrutura da sociedade;
- composição dos sócios;
- profissionais habilitados que prestam serviços;
- forma de atuação;
- requisitos previstos pela legislação municipal;
- alterações societárias que possam interferir no enquadramento.
Uma mudança no quadro profissional ou na forma de funcionamento do escritório pode produzir reflexos no ISSQN, razão pela qual o enquadramento deve ser acompanhado e não apenas definido no momento da abertura.
Pró-labore e distribuição de lucros: por que separar corretamente?
O dinheiro que sai da conta do escritório para os sócios não deveria ser tratado como uma única categoria.
Existem naturezas diferentes de retirada, com efeitos contábeis e tributários próprios.
1.Pró-labore
O pró-labore representa a remuneração pelo trabalho desempenhado pelo sócio na sociedade. Ele possui efeitos previdenciários e deve ser tratado corretamente na folha e na contabilidade.
2.Distribuição de lucros
A distribuição de resultados depende da existência de lucro efetivamente apurado e deve observar as regras tributárias vigentes.
Por isso, a escrituração contábil possui papel relevante. Quando o escritório mantém demonstrações e registros adequados, torna-se possível identificar com maior segurança o resultado produzido e estruturar as retiradas dos sócios.
As diferenças, cuidados e impactos tributários dessas modalidades são aprofundados no conteúdo sobre pró-labore ou distribuição de lucros.
3.Reembolsos e adiantamentos
Também precisam de classificação própria. Misturar todos os pagamentos feitos aos sócios como simples “retirada” prejudica a leitura das contas e pode gerar inconsistências.
Faturamento não é a mesma coisa que lucro
Esse é um ponto especialmente relevante em escritórios de advocacia.
Considere uma banca que tenha R$180 mil em honorários faturados no mês. Esse valor não significa que existam R$180 mil disponíveis para os sócios.
Parte pode ainda estar a receber. Além disso, o escritório terá despesas e compromissos como:
- folha de pagamento;
- tributos;
- aluguel;
- softwares jurídicos;
- fornecedores;
- despesas administrativas;
- marketing;
- pró-labore;
- demais custos da estrutura.
O resultado só pode ser analisado adequadamente depois do reconhecimento das receitas, despesas e demais movimentações segundo critérios contábeis.
Esse é um dos motivos para balancete, demonstração do resultado e conciliação bancária terem utilidade prática para os sócios e não serem apenas documentos de arquivo.
Honorários advocatícios precisam de controles específicos?
Sim. Escritórios podem receber receitas de diferentes formas:
- honorários mensais;
- contratos pontuais;
- parcelas;
- honorários de êxito;
- honorários sucumbenciais;
- consultorias;
- contratos empresariais recorrentes.
Essa diversidade exige controles consistentes entre contratos, faturamento, emissão fiscal, contas a receber e movimentação bancária.
Um escritório pode possuir grande volume de honorários contratados, mas ter recebido apenas uma parcela desses valores. Se a gestão observa somente o faturamento ou o valor dos contratos, pode formar uma visão equivocada da disponibilidade financeira.
A conciliação entre financeiro e contabilidade ajuda a responder perguntas como: quanto foi faturado, quanto foi recebido, quanto está vencido e qual é o resultado efetivo da banca?
O que avaliar antes de contratar a contabilidade?
Antes de escolher um escritório, vale transformar a reunião comercial em uma avaliação técnica.
1. Pergunte se o escritório entende de prestação de serviços
A advocacia possui particularidades, mas compartilha vários desafios com outras empresas de serviços: tributação sobre receitas, folha, retiradas dos sócios, emissão de documentos fiscais, margem e dependência do capital intelectual.
Uma contabilidade que acompanha esse perfil de operação tende a compreender melhor essas questões.
2. Peça uma explicação sobre o regime tributário
O contador deve conseguir explicar:
- qual regime recomenda;
- por que recomenda;
- qual é a carga efetiva estimada;
- quais tributos ou contribuições ficam fora da guia principal;
- quais mudanças poderiam justificar uma revisão.
Uma indicação tributária sem números, premissas e comparação de cenários merece atenção.
3. Verifique o conhecimento sobre ISSQN de Belo Horizonte
A legislação municipal pode interferir diretamente no custo tributário da sociedade.
Uma contabilidade para advogados em Belo Horizonte deve conhecer a sistemática local e verificar o enquadramento concreto da banca em vez de aplicar automaticamente a regra utilizada para outros prestadores.
4. Pergunte como funciona a escrituração contábil
Confira se o serviço contempla:
- conciliação contábil e bancária;
- balancetes;
- balanço patrimonial;
- demonstração do resultado;
- livros contábeis;
- relatórios gerenciais.
A escrituração não deveria existir apenas para cumprir formalidades. Ela precisa permitir interpretar o resultado da sociedade e dar suporte às decisões dos sócios.
5. Avalie o departamento pessoal
Se o escritório possui secretárias, auxiliares, profissionais administrativos ou outros empregados, a contabilidade precisará acompanhar folha, admissões, férias, encargos, afastamentos e rescisões.
6. Pergunte sobre planejamento tributário
O escritório contábil deve conseguir comparar cenários e acompanhar a evolução da carga tributária.
Essa análise se torna ainda mais relevante quando faturamento, número de profissionais, folha ou composição societária mudam.
Quais documentos e informações a contabilidade precisa receber?
A qualidade da contabilidade também depende da organização interna da banca.
Entre os documentos e dados relevantes estão:
- notas fiscais emitidas;
- extratos bancários;
- comprovantes de despesas;
- folha e documentos dos empregados;
- contratos de honorários;
- informações sobre sócios e associados;
- empréstimos e financiamentos;
- bens da sociedade;
- contratos de locação;
- pagamentos a prestadores;
- alterações societárias.
Quando essas informações chegam incompletas ou atrasadas, até uma contabilidade tecnicamente estruturada perde capacidade de interpretar corretamente a operação.
Principais erros ao escolher uma contabilidade para advogados
1. Escolher somente pelo preço
Erro: comparar apenas a mensalidade.
Impacto: escrituração, relatórios, conciliações ou planejamento podem ficar fora do escopo.
Como evitar: compare entregas, atendimento, experiência e capacidade consultiva.
2. Não conferir o conhecimento sobre ISSQN
Erro: tratar o ISSQN de uma sociedade de advogados como se fosse igual ao de qualquer prestador de serviços.
Impacto: enquadramento inadequado e diferenças tributárias.
Como evitar: solicite uma análise específica da legislação de Belo Horizonte e das características da sociedade.
3. Avaliar apenas a alíquota do Simples Nacional
Erro: desconsiderar a contribuição previdenciária e outros custos relacionados ao Anexo IV.
Impacto: a carga efetiva pode ficar acima da estimativa utilizada na decisão.
Como evitar: compare o custo tributário completo de cada regime.
4. Não separar pró-labore e lucros
Erro: transferir dinheiro aos sócios sem classificação contábil adequada.
Impacto: perda da qualidade dos registros e aumento do risco fiscal.
Como evitar: estabeleça uma política clara para remuneração, distribuição de resultados, reembolsos e demais retiradas.
5. Não conciliar o financeiro com a contabilidade
Erro: manter controles paralelos sem conferência.
Impacto: balanço, caixa e contas a receber podem mostrar realidades diferentes.
Como evitar: estabeleça fluxo periódico de documentos e conciliações.
6. Não revisar o enquadramento após o crescimento
Erro: manter por anos a estrutura escolhida na abertura.
Impacto: a sociedade pode continuar em um modelo que já não corresponde ao faturamento, folha ou perfil da operação.
Como evitar: faça simulações e revisões tributárias periódicas.
Benefícios de uma contabilidade adequada ao escritório jurídico
Maior segurança fiscal
Uma estrutura organizada reduz erros na apuração, no cumprimento das obrigações e no tratamento contábil das receitas e retiradas.
Redução de custos tributários desnecessários
Planejamento tributário não significa deixar de pagar impostos. Significa avaliar, dentro da legislação, qual estrutura é compatível com a operação e evitar recolhimentos decorrentes de erros ou enquadramentos inadequados.
Informações mais úteis para decisões
Relatórios gerenciais ajudam a compreender resultado, custos, evolução das despesas, capacidade financeira e desempenho da sociedade.
Melhor controle das retiradas dos sócios
Pró-labore, lucros, reembolsos e adiantamentos passam a ser tratados conforme sua natureza.
Mais eficiência operacional
Quando fiscal, contábil e departamento pessoal trabalham de forma integrada, o fluxo de documentos melhora e o retrabalho tende a diminuir.
Base mais sólida para crescer
A contratação de profissionais, entrada de sócios, expansão da banca e novos investimentos podem ser avaliados com dados mais confiáveis.
Perguntas frequentes sobre contabilidade para advogados em Belo Horizonte
1.Advogado pode abrir uma empresa sozinho?
Sim. A legislação permite a constituição de sociedade unipessoal de advocacia. Os atos constitutivos devem seguir as regras profissionais e ser registrados perante o Conselho Seccional da OAB competente.
2.Sociedade de advocacia pode optar pelo Simples Nacional?
Sim, quando atende às condições legais. Os serviços advocatícios estão enquadrados no Anexo IV, que possui tratamento específico para a Contribuição Previdenciária Patronal.
3.Advogado precisa receber pró-labore?
A remuneração do sócio que trabalha efetivamente na sociedade deve ser analisada conforme sua atuação e as regras tributárias e previdenciárias. Pró-labore e distribuição de resultados possuem naturezas distintas e não devem ser tratados como a mesma retirada.
4.Como funciona o ISS de advogados em Belo Horizonte?
Sociedades constituídas por profissionais de mesma habilitação podem, quando atendidos os requisitos da legislação municipal, utilizar a sistemática aplicável às Sociedades de Profissionais Liberais. A análise deve considerar a estrutura concreta da sociedade.
5.Simples Nacional é sempre o melhor regime para advogados?
Não. Apesar de ser uma alternativa frequente, o Simples Nacional precisa ser comparado com outros regimes, considerando faturamento, folha, pró-labore, contribuição previdenciária, ISSQN e demais custos da operação.
6.O que um contador deve entregar para um escritório de advocacia?
Além das apurações tributárias, é recomendável contar com escrituração contábil, conciliações, demonstrações financeiras, departamento pessoal quando necessário, acompanhamento fiscal e orientação tributária.
O que deve pesar na decisão de contratação
Escolher uma contabilidade para advogados em Belo Horizonte exige analisar três dimensões: conhecimento técnico, capacidade operacional e qualidade das informações entregues.
O contador precisa compreender as particularidades das sociedades de advocacia, as regras tributárias federais e o tratamento do ISSQN no município.
Também precisa transformar a movimentação da sociedade em informações que permitam diferenciar faturamento, caixa e lucro.
O preço do serviço continua sendo relevante, mas deve ser comparado ao escopo. Uma mensalidade menor perde sentido quando não contempla controles necessários para sustentar decisões tributárias, societárias ou financeiras.
Quanto mais o escritório de advocacia cresce, mais relevante se torna essa estrutura.
Contabilidade para escritórios de advocacia em Belo Horizonte
A Colini Contabilidade atua em Belo Horizonte com serviços contábeis, fiscais e tributários e de departamento pessoal, oferecendo suporte para empresas que precisam organizar suas rotinas, acompanhar impostos e utilizar informações contábeis no processo decisório.
Entre as soluções oferecidas estão a contabilização e conciliação de contas, escrituração dos livros contábeis, demonstrações e relatórios gerenciais, folha de pagamento, apuração de tributos, obrigações mensais e planejamento fiscal e tributário.
Para uma sociedade de advocacia, essa estrutura pode apoiar desde a organização da escrituração e das retiradas dos sócios até o acompanhamento da folha, dos impostos e dos resultados da banca.
Se o seu escritório precisa revisar o enquadramento tributário, melhorar a qualidade das informações contábeis ou estruturar os processos para crescer com maior controle, fale com a Colini Contabilidade e avalie um suporte contábil, fiscal e de departamento pessoal compatível com a realidade da sua sociedade.