Uma empresa pode recolher seus tributos dentro do prazo e, ainda assim, carregar distorções fiscais acumuladas ao longo dos meses. Cadastros incorretos, créditos não aproveitados, retenções tratadas de forma inadequada, receitas classificadas no código errado ou diferenças entre documentos fiscais e declarações são exemplos de situações que nem sempre aparecem na rotina do fechamento mensal.
É por isso que uma revisão fiscal não deve ser confundida com uma simples conferência de guias. O trabalho exige confrontar documentos, escrituração, apurações, cadastros e legislação para identificar riscos, pagamentos indevidos, oportunidades de correção e falhas de processo.
Em Belo Horizonte, a análise pode alcançar tributos federais, estaduais e municipais. Uma prestadora de serviços, por exemplo, pode precisar revisar ISSQN e NFS-e ao mesmo tempo em que verifica retenções, PIS, Cofins, IRPJ, CSLL e obrigações federais. Esse diagnóstico se conecta diretamente a uma gestão tributária para prestadores de serviços em Belo Horizonte capaz de evitar que o mesmo erro continue sendo repetido nas competências seguintes.
Por isso, uma revisão fiscal em Belo Horizonte bem contratada começa pela definição do escopo. Sem essa etapa, o empresário pode receber um relatório extenso, mas sem saber exatamente quais períodos foram revisados, quais tributos entraram no trabalho e quais providências precisam ser tomadas depois.
O que é revisão fiscal em Belo Horizonte?
A revisão fiscal em Belo Horizonte é uma análise estruturada das apurações, documentos, cadastros e obrigações tributárias de uma empresa para verificar se os tributos foram calculados, declarados e recolhidos corretamente.
O trabalho pode identificar pagamentos indevidos ou a maior, créditos não utilizados, divergências em obrigações acessórias, classificações fiscais inadequadas, inconsistências entre sistemas e situações que podem aumentar o risco de autuação.
O escopo pode alcançar tributos federais, estaduais e municipais, de acordo com o regime tributário, a atividade da empresa e o objetivo do projeto.
A revisão não substitui a rotina contábil e fiscal mensal. Ela funciona como um diagnóstico aprofundado sobre períodos passados ou áreas específicas da operação.
Quando uma empresa deve considerar uma revisão fiscal?
Nem toda organização precisa contratar uma revisão ampla todos os anos. Existem, porém, situações em que esse trabalho ganha relevância.
Entre os principais sinais estão:
- crescimento acelerado do faturamento;
- mudança de regime tributário;
- troca de escritório contábil;
- expansão para novas atividades ou unidades;
- alteração relevante no mix de produtos ou serviços;
- recebimento de notificações fiscais;
- dúvidas sobre créditos tributários;
- diferenças entre fiscal e contabilidade;
- pagamentos elevados sem memória de cálculo clara;
- mudanças legais não refletidas no ERP;
- implantação ou substituição de sistema;
- preparação para reorganização societária, venda ou aquisição da empresa.
Em empresas de serviços, por exemplo, o trabalho pode revelar diferenças entre aquilo que foi faturado, o que foi informado ao município e o que entrou nas apurações federais.
Revisão fiscal é a mesma coisa que planejamento tributário?
Não. Os dois trabalhos podem se complementar, mas possuem objetivos diferentes.
A revisão fiscal olha principalmente para o que já aconteceu.
Ela procura responder perguntas como:
- os tributos foram calculados corretamente?
- houve pagamento indevido ou a maior?
- algum crédito deixou de ser utilizado?
- existem declarações divergentes?
- algum cadastro está provocando tributação incorreta?
- retenções foram tratadas de maneira adequada?
- há riscos acumulados que precisam ser corrigidos?
Já o planejamento tributário é predominantemente prospectivo. Ele avalia alternativas para períodos futuros, como escolha de regime, estrutura societária, formação de preços e organização das operações.
Uma revisão bem executada pode, inclusive, fornecer a base de dados necessária para um planejamento tributário para prestadores de serviços mais preciso.
Como definir o escopo de uma revisão fiscal?
Esse é um dos pontos mais importantes da contratação.
Uma proposta que mencione apenas “revisão tributária completa” é pouco específica. O escopo precisa indicar claramente o que será analisado.
- Definir os tributos. É preciso estabelecer se o trabalho abrangerá IRPJ, CSLL, PIS, Cofins, ISS, ICMS, retenções, contribuições previdenciárias ou outros tributos.
- Determinar o período. As competências precisam estar expressamente delimitadas.
- Identificar empresas e estabelecimentos. Matriz, filiais ou CNPJs diferentes podem exigir análises separadas.
- Listar as fontes de dados. SPEDs, notas fiscais, ERP, contabilidade, declarações e guias precisam ser definidos.
- Especificar obrigações acessórias. O projeto deve dizer quais declarações serão confrontadas.
- Definir se haverá análise de créditos. Revisão de riscos e revisão de créditos não são necessariamente o mesmo trabalho.
- Definir o tratamento dos achados. É preciso saber se o contrato contempla apenas diagnóstico ou também retificações, restituições e compensações.
- Estabelecer os entregáveis. O relatório final deve apresentar evidências, base legal, impacto financeiro e ação recomendada.
Sem essa delimitação, duas empresas podem contratar uma “revisão fiscal” e receber trabalhos completamente diferentes.
Quais tributos podem entrar em uma revisão fiscal?
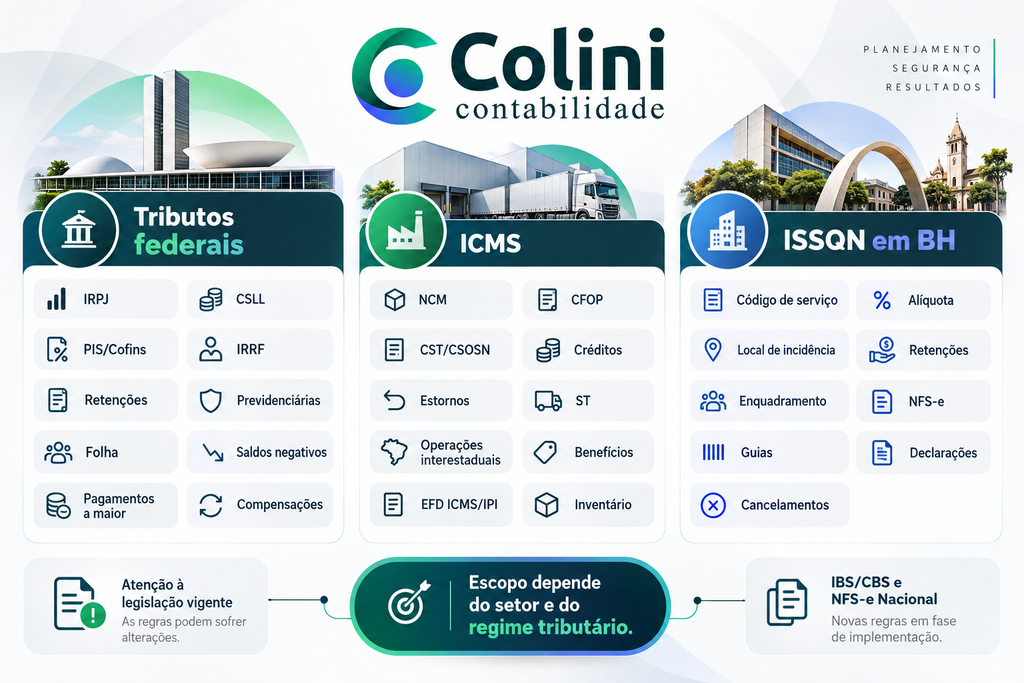
A composição depende do setor e do regime tributário da empresa.
Tributos federais
Podem ser analisados, conforme o caso:
- IRPJ;
- CSLL;
- PIS/Pasep;
- Cofins;
- IRRF;
- retenções de contribuições;
- contribuições previdenciárias;
- tributos vinculados à folha;
- saldos negativos;
- pagamentos indevidos ou a maior;
- compensações anteriores.
Quando a revisão identifica um possível crédito federal, a análise precisa continuar até verificar qual é a forma legal de aproveitamento. A Receita Federal mantém procedimentos específicos para compensação de tributos federais, inclusive por meio do PER/DCOMP quando aplicável.
Pagamentos indevidos ou em valor superior ao devido, por exemplo, possuem procedimentos próprios para restituição ou compensação e não devem ser tratados apenas como um “saldo” disponível no sistema.
ICMS
Para empresas comerciais e industriais, a revisão pode envolver:
- classificação fiscal de mercadorias;
- NCM;
- CFOP;
- CST ou CSOSN;
- créditos de entrada;
- estornos;
- substituição tributária;
- operações interestaduais;
- benefícios fiscais;
- inventário;
- escrituração da EFD ICMS/IPI.
A Secretaria de Estado de Fazenda de Minas Gerais mantém o Regulamento do ICMS atualizado, além de ferramentas de pesquisa para consulta dos dispositivos vigentes.
Esse cuidado é relevante porque uma conclusão baseada em legislação antiga pode não representar o tratamento vigente no período revisado.
ISSQN em Belo Horizonte
Para prestadores de serviços, o ISS merece uma frente própria.
A análise pode alcançar:
- código de serviço;
- alíquota;
- local de incidência;
- retenções;
- enquadramento municipal;
- emissão de NFS-e;
- guias;
- declarações;
- documentos cancelados ou substituídos.
O BHISS da Prefeitura de Belo Horizonte concentra serviços, orientações e informações relacionados ao ISSQN e à NFS-e.
Em 2026, o ambiente municipal também vem passando por adaptações relacionadas à NFS-e Nacional e aos novos campos vinculados ao IBS e à CBS, o que reforça a necessidade de revisar cadastros e integrações com maior cuidado.
Como funciona uma revisão fiscal na prática?
O processo precisa seguir uma metodologia que permita reproduzir os cálculos e verificar cada achado.
1. Diagnóstico da operação
A equipe responsável levanta informações como:
- atividade econômica;
- regime tributário;
- faturamento;
- filiais;
- estados e municípios de atuação;
- operações especiais;
- principais tributos recolhidos;
- sistemas utilizados.
2. Coleta de documentos
Conforme o escopo, podem ser solicitados:
- XMLs de documentos fiscais;
- NFS-e;
- EFD ICMS/IPI;
- EFD-Contribuições;
- ECD;
- ECF;
- DCTFWeb;
- PGDAS-D;
- guias pagas;
- balancetes;
- razão contábil;
- relatórios de ERP;
- cadastro de produtos e serviços;
- folha e informações previdenciárias.
3. Cruzamento das informações
Nessa etapa, os dados deixam de ser observados isoladamente.
Exemplos de cruzamentos incluem:
- faturamento versus notas fiscais;
- notas fiscais versus escrituração;
- escrituração versus guias pagas;
- contabilidade versus obrigações acessórias;
- retenções versus pagamentos;
- compras versus créditos apropriados;
- cadastro fiscal versus legislação;
- folha versus tributos previdenciários.
4. Classificação das divergências
Nem toda diferença representa crédito ou débito.
Os achados podem ser classificados como:
- erro material;
- erro cadastral;
- pagamento indevido;
- crédito não apropriado;
- obrigação omitida;
- inconsistência sem impacto financeiro;
- risco interpretativo;
- oportunidade de melhoria de processo.
5. Validação da legislação
Uma diferença matemática não representa automaticamente um crédito tributário.
Cada hipótese precisa ter fundamento legal compatível com o período revisado e com a operação da empresa.
Em Minas Gerais, a própria SEF/MG alerta que respostas a consultas de contribuintes podem deixar de se aplicar quando houver alteração posterior na legislação. Por isso, entendimentos antigos devem ser confrontados com o texto atualmente vigente e com a legislação válida na competência analisada.
6. Quantificação do impacto
Cada ocorrência relevante precisa apresentar:
- valor;
- competência;
- tributo;
- origem da diferença;
- base de cálculo;
- critério utilizado;
- risco associado.
7. Plano de correção
O projeto precisa terminar com ações objetivas.
Entre elas podem estar:
- corrigir cadastros;
- retificar obrigações;
- ajustar parametrizações do ERP;
- recolher diferenças;
- pedir restituição;
- realizar compensação quando permitida;
- formalizar consulta tributária;
- revisar procedimentos internos.
O que deve constar no relatório final?
Uma revisão fiscal útil não termina com uma planilha cheia de números.
O relatório precisa permitir que gestores, contabilidade e departamento fiscal entendam o problema e saibam o que fazer.
| Item | O que deve mostrar |
| Tributo analisado | Imposto, contribuição ou obrigação revisada |
| Período | Competências abrangidas pela análise |
| Achado | Descrição da inconsistência identificada |
| Evidência | Documento, arquivo ou dado que sustenta o achado |
| Impacto financeiro | Valor efetivo ou estimado |
| Risco | Classificação conforme metodologia definida no projeto |
| Base legal | Norma ou entendimento utilizado |
| Ação recomendada | Providência necessária após a revisão |
| Responsável | Área que deverá executar ou acompanhar a correção |
| Prazo | Prioridade ou período recomendado para atuação |
O empresário precisa conseguir olhar o relatório e identificar quais pontos geram economia potencial, quais aumentam exposição fiscal e quais exigem correção operacional.
Como contratar uma revisão fiscal sem depender de promessas genéricas?
Esse cuidado é especialmente relevante quando a proposta comercial destaca grandes valores de recuperação tributária antes mesmo de acessar os documentos da empresa.
Antes de contratar, pergunte:
- quais tributos serão revisados?
- quais competências serão analisadas?
- quais documentos serão utilizados?
- a revisão contempla riscos e créditos?
- quem valida a fundamentação tributária?
- cada crédito terá memória de cálculo?
- o relatório indicará a base legal?
- retificações estão incluídas no contrato?
- pedidos de restituição e compensação fazem parte do serviço?
- quem será responsável pelas transmissões?
- como serão tratadas hipóteses com interpretação controversa?
- qual será o formato do relatório final?
Promessas de recuperar um percentual fixo dos tributos pagos antes do diagnóstico merecem cautela.
Não existe uma taxa universal de recuperação tributária aplicável a todas as empresas.
Revisão fiscal pode encontrar créditos tributários?
Sim, mas encontrar uma diferença não significa automaticamente que o valor esteja disponível para compensação imediata.
O crédito precisa ter:
- origem identificada;
- período definido;
- documentação comprobatória;
- memória de cálculo;
- fundamento legal;
- procedimento de aproveitamento compatível com a legislação.
A Receita Federal informa que o PER/DCOMP Web é utilizado, em regra, para pedidos de restituição e declarações de compensação relacionados a determinados pagamentos indevidos ou realizados a maior, observadas as exceções e condições aplicáveis a cada espécie de crédito.
Por isso, uma revisão séria diferencia “valor identificado” de “crédito efetivamente aproveitável”.
O período de cinco anos sempre pode ser revisado?
Cinco anos é uma referência recorrente em trabalhos tributários, mas não deve ser aplicada automaticamente a qualquer situação.
A possibilidade de recuperar, corrigir ou questionar determinado valor depende de fatores como:
- natureza do tributo;
- data do fato gerador;
- forma de recolhimento;
- existência de declaração;
- decadência;
- prescrição;
- normas específicas;
- eventual decisão judicial.
O escopo deve estabelecer os períodos que serão revisados e a razão técnica para essa delimitação.
Quando é necessário retificar obrigações acessórias?
Nem toda inconsistência exige uma retificação.
Quando ela é necessária, o impacto deve ser avaliado em toda a cadeia de obrigações relacionadas.
Podem entrar nessa análise:
- EFD ICMS/IPI;
- EFD-Contribuições;
- DCTFWeb;
- ECF;
- ECD;
- PGDAS-D;
- declarações municipais;
- documentos fiscais.
Uma alteração em determinada obrigação pode gerar necessidade de ajuste em outra. Por isso, retificar arquivos isoladamente sem mapear seus reflexos pode criar novas divergências.
Como revisar o ISS em Belo Horizonte?
Para empresas de serviços, a revisão municipal pode ser estruturada separadamente dos tributos federais.
Entre os pontos que podem ser analisados estão:
- código do serviço;
- alíquota utilizada;
- local de incidência do imposto;
- retenções;
- NFS-e emitidas;
- notas canceladas ou substituídas;
- guias;
- cadastro municipal;
- declarações vinculadas ao ISSQN.
Em setembro de 2026, Belo Horizonte também já está em processo de adaptação às novas exigências da NFS-e e da Reforma Tributária do Consumo. Por isso, uma revisão deve separar erros de períodos anteriores das novas parametrizações de IBS, CBS e NFS-e Nacional que entram progressivamente na rotina fiscal.
Como revisar o ICMS em Minas Gerais?
Para empresas comerciais e industriais, a revisão precisa considerar o Regulamento do ICMS vigente no período analisado.
Algumas frentes comuns são:
- créditos de entradas;
- estornos;
- tributação das saídas;
- operações interestaduais;
- substituição tributária;
- benefícios fiscais;
- classificação de mercadorias;
- inventário;
- obrigações acessórias.
A Pesquisa Avançada do RICMS disponibilizada pela SEF/MG permite consultar dispositivos atualizados por palavra ou assunto.
Quando existe dúvida concreta de interpretação da legislação estadual, a SEF/MG também mantém procedimento formal de Consulta de Contribuinte.
Quais aspectos técnicos precisam entrar no escopo?
Regime tributário
É necessário verificar se a empresa estava enquadrada corretamente durante o período revisado e se as regras do regime foram aplicadas de maneira adequada.
Cadastro fiscal
CNAE, NCM, CFOP, CST, CSOSN, códigos de serviços e demais parâmetros precisam refletir a realidade da operação.
Obrigações acessórias
SPEDs, declarações, documentos fiscais e contabilidade devem ser confrontados para identificar informações incompatíveis.
Retenções
IRRF, contribuições sociais, INSS e ISS retidos precisam ser conciliados com notas fiscais e pagamentos.
Créditos tributários
Todo crédito deve possuir documentação, memória de cálculo e fundamento legal.
Escrituração contábil
A contabilidade deve sustentar faturamento, despesas, estoques, retenções e tributos.
Documentos fiscais
Notas emitidas e recebidas precisam estar corretamente integradas aos registros fiscais e contábeis.
Processos internos
Uma revisão completa não deve apenas corrigir o passado. Ela precisa identificar a origem do erro.
Se a divergência começou porque o cadastro de serviços estava incorreto, por exemplo, corrigir somente a declaração antiga não impede que o mesmo problema continue aparecendo.
Principais erros ao contratar uma revisão fiscal
1. Contratar sem definir o período
O trabalho começa sem uma delimitação objetiva.
Impacto: volume de trabalho, prazo e resultado ficam difíceis de medir.
Como evitar: indicar as competências abrangidas no contrato.
2. Revisar apenas os valores pagos
A empresa analisa guias, mas ignora cadastros, documentos fiscais e obrigações acessórias.
Impacto: a causa dos erros continua ativa.
Como evitar: cruzar apuração, escrituração e dados operacionais.
3. Aceitar créditos sem fundamento
O relatório aponta valores elevados sem demonstrar a origem jurídica.
Impacto: compensações podem ser questionadas pelo Fisco.
Como evitar: exigir base legal, documentação e memória de cálculo para cada tese.
4. Confiar integralmente no ERP
O sistema é tratado como fonte absoluta, mesmo quando os cadastros podem estar incorretos.
Impacto: a revisão apenas reproduz erros já existentes.
Como evitar: confrontar relatórios do sistema com notas fiscais, contabilidade e legislação.
5. Retificar obrigações sem mapear reflexos
Uma declaração é corrigida isoladamente sem avaliar as demais obrigações relacionadas.
Impacto: podem surgir novas divergências entre arquivos.
Como evitar: mapear toda a cadeia antes da transmissão da retificação.
6. Focar exclusivamente em recuperar dinheiro
O projeto procura apenas créditos e deixa riscos fora do escopo.
Impacto: a empresa pode recuperar valores enquanto mantém erros relevantes em outras áreas.
Como evitar: revisar oportunidades e exposições fiscais no mesmo diagnóstico.
Quais benefícios uma revisão fiscal bem executada pode gerar?
Redução de pagamentos indevidos
A empresa pode identificar tributos recolhidos acima do devido e avaliar a forma legal de recuperação.
Aproveitamento de créditos
Créditos legítimos não utilizados podem ser identificados e tratados conforme as regras aplicáveis.
Maior segurança fiscal
Problemas podem ser corrigidos antes de uma fiscalização ou de uma intimação.
Melhoria dos cadastros
A revisão pode corrigir parametrizações que estavam gerando erros mês após mês.
Maior eficiência operacional
Fiscal, financeiro e contabilidade passam a trabalhar com informações mais coerentes.
Melhor tomada de decisão
O gestor passa a conhecer a carga tributária efetiva, os principais riscos e os impactos das decisões operacionais.
Esse diagnóstico também pode alimentar um planejamento financeiro para prestadores de serviços, principalmente quando tributos e margens precisam ser considerados nas projeções de caixa.
Perguntas frequentes sobre revisão fiscal em Belo Horizonte
1.O que uma revisão fiscal analisa?
Ela pode analisar tributos, notas fiscais, cadastros, obrigações acessórias, retenções, créditos, pagamentos e escrituração contábil. O conteúdo exato depende do escopo definido no contrato.
2.Revisão fiscal serve apenas para recuperar impostos?
Não. Uma revisão também pode encontrar pagamentos insuficientes, riscos de autuação, erros de cadastro, declarações divergentes e falhas de processo.
3.É possível revisar os últimos cinco anos?
Em muitos projetos esse período é utilizado como referência, mas a análise deve considerar decadência, prescrição, tipo de tributo e particularidades de cada crédito ou obrigação.
4.Empresa do Simples Nacional pode fazer revisão fiscal?
Sim. A revisão pode abranger PGDAS-D, segregação de receitas, retenções, tributação monofásica, substituição tributária, ISS e demais situações aplicáveis ao negócio.
5.É possível revisar o ISS em Belo Horizonte?
Sim. NFS-e, códigos de serviço, alíquotas, retenções, local de incidência, guias e declarações municipais podem fazer parte do escopo.
6.Como saber se um crédito tributário é confiável?
O crédito deve possuir origem identificada, documentação, memória de cálculo e fundamento legal. Também é necessário verificar qual procedimento pode ser utilizado para sua restituição, ressarcimento ou compensação.
Como escolher o escopo certo para sua empresa?
Uma revisão fiscal em Belo Horizonte deve começar pela pergunta: onde estão os maiores valores e riscos da operação?
Uma indústria pode concentrar a análise em ICMS, estoques, créditos e classificação de mercadorias. Uma prestadora de serviços pode ter maior exposição em ISS, retenções, PIS, Cofins e faturamento. Uma empresa do Simples Nacional pode precisar revisar segregação de receitas, PGDAS-D e parametrizações.
O escopo precisa ser proporcional ao negócio e deve indicar:
- tributos;
- períodos;
- estabelecimentos;
- documentos;
- obrigações acessórias;
- metodologia;
- entregáveis;
- responsáveis;
- ações posteriores à revisão.
A revisão mais eficiente não é necessariamente aquela que analisa tudo. É aquela que consegue concentrar esforço nos pontos relevantes, sustentar tecnicamente cada achado e transformar as conclusões em melhorias permanentes.
Depois do diagnóstico, a empresa também pode utilizar os resultados para atualizar seu planejamento tributário e evitar que decisões futuras sejam tomadas com base em dados fiscais que já estavam incorretos.
Estruture sua revisão fiscal com um escopo claro
A Colini Contabilidade atua em Belo Horizonte com serviços contábeis, fiscais e tributários, departamento pessoal e gestão de impostos, apoiando empresas que precisam organizar suas rotinas, revisar a tributação e acompanhar a evolução dos valores recolhidos.
Para uma empresa que precisa revisar apurações, identificar divergências ou avaliar possíveis créditos, o primeiro passo é definir quais tributos, períodos, obrigações e operações realmente precisam entrar no projeto.
Se sua empresa precisa transformar dados fiscais dispersos em um diagnóstico estruturado, solicite uma análise com a equipe da Colini Contabilidade e defina um escopo compatível com os riscos, tributos e características da operação.
Uma revisão fiscal bem executada não termina na identificação de uma diferença. Ela mostra a origem do problema, quantifica o impacto, apresenta o fundamento aplicável e indica o que precisa ser corrigido para evitar que a mesma inconsistência continue afetando a empresa.