A tributação de um escritório de advocacia pode apresentar inconsistências que passam despercebidas durante anos. Enquadramentos inadequados, recolhimentos em duplicidade, bases de cálculo incorretas e interpretações equivocadas da legislação podem resultar no pagamento de tributos acima do valor efetivamente devido.
O problema é que nem sempre esses pagamentos indevidos são identificados na rotina contábil. Um escritório pode manter suas obrigações fiscais em dia e, ainda assim, acumular valores passíveis de restituição ou compensação, dependendo do regime tributário, da natureza das receitas e das regras aplicáveis a cada período.
A recuperação tributária para advogados permite investigar essas situações, verificar a existência de créditos tributários legítimos e avaliar os procedimentos necessários para recuperá-los. Entretanto, o processo exige documentação, conhecimento da legislação e análise individualizada das operações.
Neste artigo, você entenderá quando solicitar uma revisão tributária, quais impostos merecem atenção, como funciona a recuperação de valores pagos indevidamente e quais cuidados ajudam a evitar riscos fiscais para sociedades de advocacia.
O que é recuperação tributária para advogados?
A recuperação tributária para advogados é o procedimento de identificação e recuperação de tributos pagos indevidamente ou em valor superior ao devido por escritórios e sociedades de advocacia. A análise envolve declarações fiscais, guias de recolhimento, enquadramento tributário e legislação aplicável.
Quando existe crédito comprovado, a recuperação pode ocorrer por restituição ou compensação, conforme as regras de cada tributo.
O procedimento não representa um benefício automático: depende da comprovação do pagamento indevido e do direito à recuperação.
Além de identificar possíveis créditos, a revisão contribui para avaliar a estrutura tributária dos profissionais liberais, considerando a forma de atuação, o regime adotado e a organização fiscal da sociedade.
Quando um escritório de advocacia deve solicitar uma revisão tributária?
A revisão tributária é recomendável quando existem indícios de recolhimentos incorretos, mudanças relevantes na operação ou dúvidas sobre a adequação do regime de tributação.
Não é necessário esperar uma fiscalização ou identificar uma cobrança expressivamente elevada para iniciar a análise. Em determinadas situações, inconsistências de pequeno valor podem se repetir durante vários exercícios e representar um impacto financeiro acumulado.
1. Quando a carga tributária parece incompatível com o faturamento
Um escritório que apresenta crescimento moderado das receitas, mas registra aumento desproporcional dos tributos, precisa investigar a origem dessa diferença.
A elevação pode decorrer de mudanças legítimas na tributação, mas também pode indicar falhas na apuração, aplicação incorreta de alíquotas ou classificação inadequada das receitas.
A análise deve considerar a evolução do faturamento, o regime adotado e a composição dos impostos recolhidos.
2. Após mudanças no regime tributário
A migração entre Simples Nacional, Lucro Presumido e Lucro Real exige cuidados específicos.
Quando a transição não é acompanhada de uma revisão das obrigações fiscais, podem ocorrer recolhimentos duplicados, utilização incorreta de códigos de receita ou apurações incompatíveis com o novo enquadramento.
Uma revisão também permite verificar se o regime escolhido continua adequado às características econômicas do escritório.
É necessário, porém, diferenciar duas situações: a existência de um pagamento indevido, que pode gerar direito à recuperação, e a identificação de um regime que teria sido economicamente mais vantajoso, o que não autoriza automaticamente a revisão retroativa de uma opção tributária válida.
3. Quando existem dúvidas sobre retenções tributárias
Sociedades de advocacia podem prestar serviços para empresas que realizam retenções de tributos na fonte.
Dependendo da operação, podem existir retenções de Imposto de Renda, contribuições federais ou ISS.
Se essas retenções não forem corretamente registradas e aproveitadas na apuração, o escritório poderá recolher valores superiores aos efetivamente devidos.
A conferência entre documentos fiscais, informes de retenção, declarações e recolhimentos ajuda a identificar diferenças.
4. Quando a contabilidade passou por mudanças
A troca de escritório contábil, a implantação de um novo sistema fiscal ou a reorganização societária são momentos oportunos para revisar procedimentos anteriores.
Isso não significa presumir que a gestão anterior tenha cometido erros.
O objetivo é verificar se os critérios utilizados permanecem corretos e se existem diferenças que precisam ser regularizadas.
5. Antes que valores antigos ultrapassem o prazo de recuperação
O tempo é um fator relevante na recuperação de tributos.
Em regra, o artigo 168 do Código Tributário Nacional estabelece prazo de cinco anos para solicitar restituição de tributos pagos indevidamente, observadas as particularidades legais de cada situação.
Por isso, adiar a revisão pode representar a perda do direito de recuperar determinados valores.
Quais tributos podem ser analisados na recuperação tributária de advogados?
A recuperação não está vinculada a um único imposto. O escopo depende do regime tributário, das operações realizadas e das obrigações fiscais aplicáveis ao escritório.
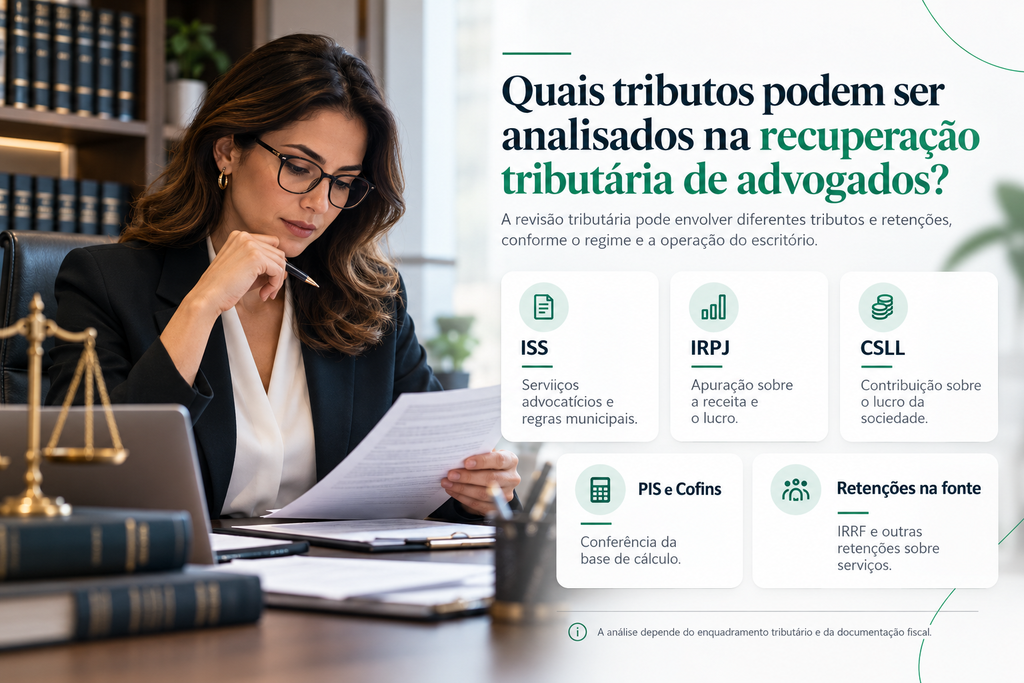
ISS: atenção à tributação dos serviços advocatícios
O Imposto Sobre Serviços (ISS) é um dos principais tributos que merecem atenção na revisão fiscal de sociedades de advocacia.
Regulamentado nacionalmente pela Lei Complementar nº 116/2003, o ISS incide sobre serviços previstos na lista anexa à legislação, incluindo serviços advocatícios.
Entre os pontos que podem justificar uma revisão estão:
- Recolhimentos duplicados do imposto.
- Aplicação incorreta da legislação municipal.
- Retenções indevidas ou não consideradas.
- Divergências na identificação do município competente para a cobrança.
- Enquadramento inadequado nas regras de tributação aplicáveis às sociedades profissionais.
Um aspecto específico envolve o tratamento tributário das sociedades uniprofissionais, quando previsto na legislação municipal e atendidos os requisitos legais.
O Decreto-Lei nº 406/1968, especialmente seu artigo 9º, permanece relevante para a análise do regime diferenciado de tributação de determinadas sociedades profissionais, conforme a legislação e a jurisprudência aplicáveis.
Entretanto, a existência de uma sociedade de advocacia não garante, por si só, o direito ao recolhimento fixo do ISS.
É necessário verificar a forma de prestação dos serviços, a responsabilidade profissional dos sócios, a estrutura societária e as condições estabelecidas pelo município.
Para compreender melhor essas particularidades, vale consultar as orientações sobre ISS para escritórios de advocacia, alíquotas e obrigações, incluindo os diferentes modelos de recolhimento e os critérios aplicáveis às sociedades profissionais.
PIS e Cofins: conferência das bases de cálculo
O PIS e a Cofins também podem integrar uma revisão tributária, principalmente quando existem dúvidas sobre a composição da receita tributável, os valores declarados ou a utilização de créditos.
No Lucro Presumido, as contribuições tradicionalmente seguem o regime cumulativo, com alíquotas gerais de 0,65% para PIS e 3% para Cofins, ressalvadas as hipóteses legais específicas.
No Lucro Real, a sistemática não cumulativa pode permitir o aproveitamento de determinados créditos, desde que atendidos os requisitos legais.
Para escritórios de advocacia, a análise deve considerar as restrições aplicáveis à atividade, a natureza das despesas e o efetivo direito ao crédito.
Não é correto presumir que qualquer despesa operacional gera crédito de PIS ou Cofins.
Além disso, a Reforma Tributária exige a separação entre períodos sujeitos às regras anteriores e aqueles alcançados pela transição para a Contribuição sobre Bens e Serviços (CBS).
IRPJ e CSLL: revisão da apuração
O Imposto de Renda da Pessoa Jurídica (IRPJ) e a Contribuição Social sobre o Lucro Líquido (CSLL) também podem apresentar diferenças decorrentes de erros de cálculo ou de informações fiscais inconsistentes.
No Lucro Presumido, a prestação de serviços advocatícios está, em regra, sujeita ao percentual de presunção de 32% para determinação das bases de cálculo do IRPJ e da CSLL, observadas as demais regras legais.
Entre as situações que justificam uma análise estão receitas contabilizadas incorretamente, recolhimentos em duplicidade e aproveitamento inadequado de retenções.
No Lucro Real, a revisão exige atenção adicional aos ajustes fiscais, às despesas dedutíveis e aos registros utilizados na determinação do lucro tributável.
Também é necessário avaliar se o regime adotado permanece adequado ao perfil financeiro da sociedade.
Para aprofundar essa análise, o conteúdo sobre Lucro Presumido para empresas de serviços apresenta fatores que influenciam a apuração tributária e a escolha do enquadramento.
Tributos e contribuições retidos na fonte
As retenções merecem uma análise específica porque podem envolver valores já recolhidos por terceiros.
Uma sociedade de advocacia que presta serviços para pessoas jurídicas precisa conferir se as retenções efetivamente realizadas foram consideradas na apuração dos tributos correspondentes.
Também é necessário verificar se os valores retidos seguem a legislação aplicável à operação e ao regime tributário do prestador.
A falta de conciliação entre notas fiscais, comprovantes e declarações pode provocar recolhimentos em duplicidade ou dificuldades para demonstrar o direito a créditos.
Como funciona a recuperação tributária para advogados na prática?
O processo começa com um diagnóstico fiscal e termina com a regularização dos valores identificados, quando houver fundamento legal para restituição ou compensação.
A recuperação deve seguir uma metodologia documentada, capaz de demonstrar a origem dos créditos e justificar os procedimentos adotados.
1. Levantamento da documentação fiscal
A primeira etapa consiste em reunir os documentos necessários para reconstruir o histórico tributário do escritório.
Normalmente, são analisados:
- Guias de recolhimento de tributos federais e municipais.
- Declarações fiscais transmitidas.
- Notas fiscais de serviços emitidas.
- Comprovantes de retenções tributárias.
- Balancetes e demonstrações contábeis.
- Informações de faturamento e receitas.
- Registros de alterações societárias e tributárias.
Dependendo do período e do regime, também podem ser necessárias informações da Escrituração Contábil Fiscal (ECF), EFD-Contribuições, DCTFWeb e Programa Gerador do Documento de Arrecadação do Simples Nacional (PGDAS-D).
2. Conferência dos tributos efetivamente devidos
Após a organização dos documentos, são recalculados os tributos dos períodos selecionados.
O objetivo é comparar o valor devido conforme a legislação aplicável com o montante efetivamente recolhido.
Essa análise deve respeitar as regras vigentes em cada competência, inclusive alterações legislativas, benefícios específicos e decisões judiciais aplicáveis.
3. Identificação e validação dos créditos
Quando são encontradas diferenças, é necessário verificar se elas representam efetivamente créditos recuperáveis.
Uma divergência contábil não significa, necessariamente, pagamento indevido.
Por exemplo, uma retenção de IRPJ registrada incorretamente pode exigir apenas a regularização das informações fiscais. Já um pagamento duplicado devidamente comprovado pode justificar um pedido de restituição.
A origem do crédito determina o tratamento adequado.
4. Retificação das obrigações, quando necessária
Algumas inconsistências exigem a correção de declarações antes da apresentação do pedido de recuperação.
Essas retificações precisam ser compatíveis com os documentos originais e com os valores efetivamente apurados.
Também é necessário avaliar se a alteração de determinada declaração afeta outras obrigações fiscais.
5. Solicitação de restituição ou compensação
Para créditos federais abrangidos pelo sistema, a Receita Federal disponibiliza o PER/DCOMP Web.
O procedimento pode envolver pedido de restituição ou declaração de compensação, conforme a natureza do crédito e as regras legais aplicáveis.
Na restituição, busca-se a devolução de valores. Na compensação, utiliza-se um crédito tributário para quitar débitos admitidos pela legislação.
Os tributos municipais, como o ISS, seguem procedimentos próprios estabelecidos pelo município competente.
6. Acompanhamento e regularização dos controles
O trabalho não termina com a transmissão de um pedido.
É necessário acompanhar seu processamento, atender eventuais exigências fiscais e manter a documentação comprobatória disponível.
Também devem ser corrigidas as causas dos recolhimentos indevidos, evitando que os mesmos erros continuem ocorrendo.
Aspectos técnicos e fiscais que exigem atenção na revisão tributária
Uma revisão fiscal bem conduzida precisa considerar não apenas os valores identificados, mas também os limites legais para sua recuperação.
Prazo de cinco anos e direito à restituição
O Código Tributário Nacional, instituído pela Lei nº 5.172/1966, estabelece as principais regras sobre pagamento indevido e restituição tributária.
O artigo 165 trata das hipóteses de restituição, enquanto o artigo 168 disciplina o prazo para exercício desse direito.
Em regra, o contribuinte dispõe de cinco anos para solicitar a restituição de tributos pagos indevidamente ou em valor superior ao devido, observados o marco inicial e as particularidades de cada hipótese.
Para tributos municipais, também é necessário verificar os procedimentos administrativos e eventuais questões jurídicas específicas.
Compensação tributária não é automática
O artigo 170 do Código Tributário Nacional estabelece que a compensação depende de autorização legal.
No âmbito federal, a Lei nº 9.430/1996 e a Instrução Normativa RFB nº 2.055/2021, com suas alterações, integram o conjunto de normas relevantes para a análise.
Isso significa que a existência de um crédito não permite utilizá-lo livremente para quitar qualquer obrigação.
É necessário verificar:
- A natureza e a origem do crédito.
- A existência de restrições legais à compensação.
- A situação fiscal do contribuinte.
- A documentação comprobatória.
- A necessidade de retificação de declarações.
- O procedimento eletrônico exigido.
Uma compensação apresentada sem fundamento suficiente pode ser questionada pela administração tributária, resultando em cobrança de valores, juros e penalidades cabíveis.
Particularidades das sociedades de advocacia no Simples Nacional
As sociedades de advocacia podem optar pelo Simples Nacional quando atendem aos requisitos legais.
A atividade advocatícia está prevista no Anexo IV da Lei Complementar nº 123/2006.
Essa característica exige atenção porque a Contribuição Previdenciária Patronal, em regra, não está incluída no DAS para atividades tributadas pelo Anexo IV.
Na revisão tributária, é necessário separar os tributos recolhidos no documento unificado daqueles apurados fora dele.
Também não se deve aplicar automaticamente os procedimentos de compensação de tributos federais recolhidos por DARF aos valores pagos no DAS.
Créditos decorrentes de pagamentos indevidos no Simples Nacional seguem regras e procedimentos específicos, inclusive limitações quanto à compensação com débitos de outros regimes.
Além da recuperação de valores, é recomendável verificar se a tributação continua compatível com o porte e a estrutura da sociedade.
O artigo sobre Simples Nacional para prestadores de serviços ajuda a compreender os fatores envolvidos nessa avaliação.
Reforma Tributária e revisão dos períodos anteriores
A Reforma Tributária sobre o consumo, regulamentada principalmente pela Lei Complementar nº 214/2025, estabelece a transição para o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS).
Para sociedades de advocacia, a revisão fiscal precisa distinguir as regras aplicáveis aos períodos anteriores das novas disposições tributárias.
A legislação também prevê tratamento específico para serviços prestados por profissionais intelectuais regulamentados, incluindo a advocacia, condicionado ao atendimento dos requisitos legais.
Entretanto, as regras de transição e os tratamentos diferenciados não significam que todo escritório terá direito a créditos retroativos.
Uma revisão tributária deve analisar separadamente eventuais pagamentos indevidos do passado e as oportunidades de planejamento decorrentes das mudanças futuras.
Exemplo prático: retenção não aproveitada
Considere uma sociedade de advocacia no Lucro Presumido que presta serviços para empresas e recebe pagamentos sujeitos à retenção de Imposto de Renda na fonte.
Durante determinado trimestre, o escritório registra o faturamento e calcula o imposto devido, mas deixa de considerar parte das retenções comprovadas pelos contratantes.
Se o imposto for recolhido sem a dedução cabível, poderá existir pagamento superior ao devido.
Nesse caso, o procedimento adequado envolve conferir os comprovantes, reconstruir a apuração, verificar as declarações transmitidas e identificar a modalidade legalmente admitida para utilização do valor.
O exemplo demonstra por que a recuperação tributária exige análise documental e não pode ser baseada apenas em estimativas de economia.
Quais situações podem gerar créditos tributários para escritórios de advocacia?
A tabela apresenta situações que podem justificar uma revisão, os documentos envolvidos e os cuidados necessários.
| Situação identificada | O que verificar | Possível encaminhamento |
| Pagamento duplicado de tributo | Guias, datas e valores recolhidos | Restituição ou compensação, conforme o tributo |
| Retenção não aproveitada | Notas fiscais, informes e apurações | Correção das informações e avaliação do crédito |
| ISS recolhido incorretamente | Legislação municipal e enquadramento | Revisão do recolhimento e pedido administrativo cabível |
| Erro na base de cálculo do IRPJ ou CSLL | Receitas, escrituração e declarações | Recálculo e eventual retificação |
| Recolhimento incorreto no Simples Nacional | PGDAS-D, DAS e receitas declaradas | Retificação e procedimento próprio do Simples |
| Créditos de PIS/Cofins não considerados | Regime, despesas e documentos fiscais | Verificação do direito e do procedimento de recuperação |
A identificação de qualquer uma dessas situações não confirma automaticamente a existência de valores recuperáveis.
A análise deve considerar a legislação do período, a documentação disponível e eventuais limitações administrativas ou judiciais.
Quais são os principais erros na recuperação tributária para advogados?
Algumas falhas podem transformar uma oportunidade legítima de recuperação em um problema fiscal.
1. Presumir que todo escritório possui créditos tributários
A existência de pagamentos indevidos depende das operações realizadas e das regras aplicáveis.
Promessas de recuperação de percentuais fixos sobre o faturamento, sem análise documental, devem ser avaliadas com cautela.
Como evitar: exigir um diagnóstico que demonstre a origem dos créditos e os fundamentos legais utilizados.
2. Confundir economia tributária com recuperação de impostos
Um planejamento tributário pode identificar um regime mais econômico para períodos futuros.
Isso não significa que os tributos recolhidos corretamente no passado possam ser recuperados.
Como evitar: separar a análise de créditos efetivamente existentes das oportunidades de redução legal da carga tributária.
3. Desconsiderar as regras municipais do ISS
A tributação das sociedades de advocacia pode apresentar particularidades conforme o município.
Aplicar interpretações de outra localidade sem verificar a legislação competente pode resultar em recolhimentos incorretos.
Como evitar: analisar a legislação municipal, as condições societárias e a jurisprudência pertinente.
4. Apresentar compensações sem documentação suficiente
O aproveitamento de créditos exige comprovação.
Quando os valores declarados não correspondem aos documentos e às apurações, a compensação pode ser questionada.
Como evitar: manter memória de cálculo, comprovantes de pagamento, declarações e fundamentação legal organizada.
5. Ignorar o prazo de recuperação
O adiamento da revisão pode fazer com que pagamentos antigos ultrapassem o prazo legal para restituição.
Como evitar: priorizar a análise dos períodos próximos ao encerramento do prazo aplicável.
6. Não corrigir a origem das inconsistências
Recuperar um pagamento indevido sem ajustar o procedimento que causou o erro permite que a situação se repita.
Como evitar: incorporar os resultados da revisão aos controles fiscais, à escrituração e às rotinas de conferência do escritório.
Quais benefícios uma revisão tributária pode oferecer ao escritório de advocacia?
Os benefícios não se limitam à eventual recuperação de dinheiro.
Uma revisão bem estruturada também contribui para melhorar a qualidade das informações fiscais e a previsibilidade financeira da sociedade.
Possibilidade de recuperar valores pagos indevidamente
Quando existem créditos legítimos, a restituição ou compensação pode representar um benefício financeiro.
O montante dependerá dos pagamentos realizados, do prazo legal e dos critérios de atualização aplicáveis.
Redução de riscos fiscais
A conferência das apurações permite identificar inconsistências antes que elas se transformem em questionamentos da administração tributária.
Além disso, melhora a qualidade das declarações e dos registros contábeis.
Maior controle sobre a carga tributária
Ao compreender a composição dos tributos recolhidos, os sócios conseguem avaliar com mais precisão o peso da tributação sobre a receita e a margem operacional.
Essa informação contribui para decisões relacionadas a honorários, despesas e planejamento financeiro.
Melhoria das rotinas administrativas
A revisão também pode revelar problemas de integração entre faturamento, emissão de notas fiscais, retenções e contabilidade.
A correção desses processos reduz retrabalho e facilita o acompanhamento das obrigações.
Decisões tributárias mais fundamentadas
O histórico fiscal ajuda a avaliar alternativas de enquadramento e planejamento, respeitando os limites legais.
Para sociedades de advocacia em expansão, esse acompanhamento é especialmente relevante diante do aumento do faturamento, da contratação de profissionais e das mudanças na estrutura operacional.
Perguntas frequentes sobre recuperação tributária para advogados
Todo escritório de advocacia tem direito à recuperação tributária?
Não. A recuperação depende da existência de tributos pagos indevidamente ou em valor superior ao devido, ou de outros créditos admitidos pela legislação. É necessário realizar uma revisão documental para confirmar o direito.
Quantos anos podem ser analisados na recuperação de impostos?
Em regra, o prazo para solicitar restituição de tributos pagos indevidamente é de cinco anos. O marco inicial e as condições de recuperação dependem da natureza do tributo e da hipótese analisada.
Escritórios de advocacia do Simples Nacional podem recuperar impostos?
Sim, desde que existam valores recuperáveis e sejam observadas as regras específicas do regime. Pagamentos indevidos no DAS seguem procedimentos próprios, diferentes daqueles aplicáveis a determinados tributos federais recolhidos separadamente.
É possível recuperar ISS pago indevidamente?
Sim. O ISS pode ser objeto de restituição quando houver pagamento indevido ou superior ao devido. O procedimento depende da legislação do município competente, da comprovação do crédito e das regras aplicáveis ao caso.
A recuperação tributária exige ação judicial?
Nem sempre. Diversas situações podem ser resolvidas administrativamente por meio de pedidos de restituição, compensação ou revisão fiscal. A via judicial pode ser necessária quando existe controvérsia jurídica ou impossibilidade de solução administrativa.
Quanto tempo demora para recuperar tributos pagos indevidamente?
Não existe um prazo único. O tempo depende do tributo, da modalidade de recuperação, da documentação apresentada e da análise do órgão competente. A apresentação do pedido não garante restituição imediata nem homologação automática de compensação.
Quando vale a pena investir em uma revisão tributária?
A revisão tributária deve ser considerada quando existem dúvidas sobre a correção dos impostos recolhidos, inconsistências entre documentos fiscais e declarações ou mudanças que possam ter afetado a apuração tributária.
Para sociedades de advocacia, alguns pontos merecem atenção especial: retenções na fonte, recolhimentos de ISS, bases de cálculo de IRPJ e CSLL, particularidades do Simples Nacional e alterações na legislação.
O procedimento deve começar pela análise documental e pela identificação dos períodos que ainda podem ser revisados.
Somente depois é possível determinar se existem créditos legítimos, quais valores podem ser recuperados e qual caminho administrativo ou judicial é adequado.
A recuperação tributária para advogados deve ser tratada como uma análise técnica, não como uma promessa de restituição. O objetivo é identificar pagamentos indevidos, corrigir inconsistências e assegurar que o escritório recolha os tributos conforme a legislação aplicável.
Além de avaliar possíveis créditos, a revisão oferece informações úteis para aperfeiçoar a gestão fiscal e evitar novos recolhimentos incorretos.
Como a Colini Contabilidade pode ajudar na gestão tributária do seu escritório?
Se o seu escritório de advocacia apresenta dúvidas sobre impostos recolhidos, retenções tributárias ou enquadramento fiscal, o primeiro passo é organizar as informações contábeis e avaliar os procedimentos utilizados.
A Colini Contabilidade oferece serviços contábeis, fiscais e tributários que incluem escrituração, apuração de impostos, cumprimento de obrigações acessórias e planejamento fiscal e tributário.
Essas soluções contribuem para organizar o histórico tributário da sociedade, conferir os recolhimentos realizados, identificar inconsistências e avaliar a necessidade de regularização, oferecendo informações mais confiáveis para as decisões dos sócios.
Seu escritório pode estar recolhendo tributos incorretamente sem perceber. Uma avaliação das rotinas fiscais pode ajudar a identificar a origem dessas diferenças e orientar os próximos passos, respeitando a legislação aplicável.
Entre em contato com a equipe e conheça as soluções da Colini Contabilidade para melhorar o controle tributário, reduzir riscos fiscais e fortalecer a gestão financeira do seu escritório de advocacia.